Un taxi volé à Marseille, et l’expert qui passe une heure sur le véhicule. Entre ce que le chauffeur croit avoir souscrit et ce que le rapport retient, l’écart atteint souvent plusieurs milliers d’euros. La raison ne tient pas au prix d’achat de la berline, contrairement à ce qu’on imagine. Elle tient à la façon dont le contrat taxi marseillais traite les équipements professionnels, ceux qu’on oublie de déclarer et qui disparaissent dans une franchise en pourcentage.
Le rapport d’expertise ne part pas du prix d’achat
Première surprise pour un chauffeur qui vient de se faire voler sa voiture : l’expert ne demande pas la facture d’achat pour démarrer. Il cherche la valeur de remplacement au jour du sinistre. Pas ce que le taxi a coûté trois ans plus tôt.
Un véhicule qui a roulé en double équipe, avec des milliers de courses au compteur, un intérieur fatigué et une carrosserie marquée par les trottoirs, ne vaut plus grand-chose sur le marché de l’occasion. Impeccable à l’achat, il ne l’est plus au moment du rapport.
Les tarifs et garanties des contrats taxi à Marseille se lisent d’ailleurs rarement sous cet angle. La plupart des comparateurs alignent des montants de prime sans jamais détailler la méthode d’indemnisation qui s’applique derrière. Pour un artisan qui veut comprendre ce qu’il signe vraiment, mieux vaut passer par un courtier spécialisé comme assurance-taxi-marseille.fr que par un formulaire générique. La différence se joue rarement sur la cotisation, elle se joue sur le jour du sinistre.
Ensuite vient le calcul qui fâche. Sur un contrat taxi marseillais, la franchise vol s’exprime presque toujours en pourcentage de la valeur du véhicule, et le taux dépasse souvent celui pratiqué ailleurs en France. Sur une voiture estimée 18 000 €, une franchise de 5 % représente 900 €. Une franchise de 10 % représente 1 800 €, et à 20 % on monte à 3 600 €. Plus la franchise grimpe, plus l’indemnisation fond, indépendamment de l’état réel du taxi.
La question que tout le monde pose après un vol
« Quel est le montant que l’assurance rembourse en cas de vol ? » C’est la première phrase que lâche un chauffeur au téléphone, et c’est aussi celle à laquelle personne ne peut répondre en trois secondes. Le montant dépend de trois choses qui s’empilent : la valeur retenue par l’expert, le taux de franchise appliqué, et le sort réservé aux équipements professionnels. Tant que ces trois paramètres ne sont pas posés sur la table, toute somme annoncée est un chiffre en l’air.
Reste une confusion fréquente, souvent entendue au téléphone. Un vol est bien un sinistre au sens du contrat, et il ouvre droit à indemnisation dans le cadre de la garantie vol. À condition, toutefois, que les conditions de cette garantie aient été respectées avant le sinistre. Ce n’est pas une clause accessoire qu’on active après coup : elle se prépare à la souscription, puis se vérifie le jour où le véhicule disparaît.
Les équipements taxi, le poste qu’on oublie de déclarer
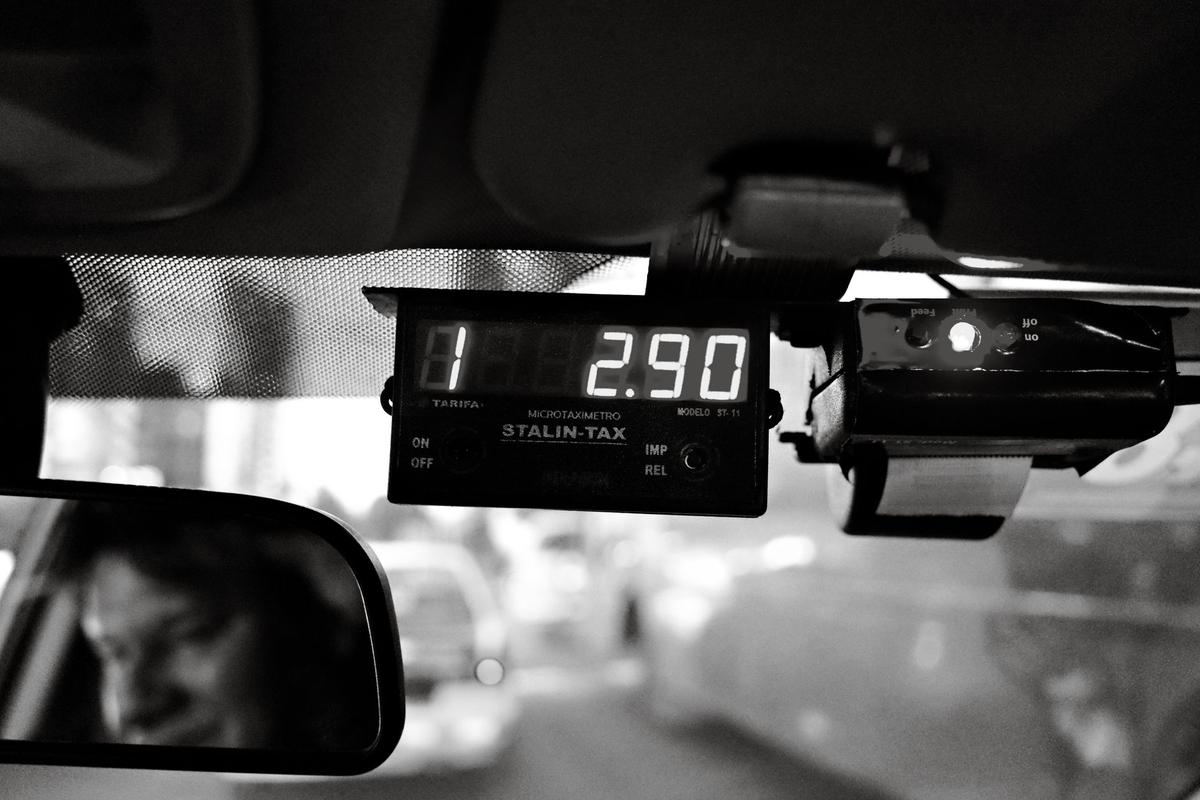
Un taxi n’est pas une voiture comme les autres. Lumineux de toit, taximètre, terminal de paiement, imprimante de reçus, support de téléphone, aménagements pour l’accueil d’une personne à mobilité réduite : l’addition grimpe vite. Ces équipements dépassent fréquemment 3 000 € cumulés, et c’est précisément la somme qui pose problème quand le véhicule est retrouvé calciné ou jamais retrouvé du tout.
Trois régimes existent, et le chauffeur découvre en général lequel s’applique à lui au pire moment. Les équipements peuvent être intégrés d’office à la valeur du véhicule, ce qui revient à les noyer dans la franchise. Sur ce point, voir aussi notre article sur resilier son assurance.
Ils peuvent être déclarés séparément avec leur valeur, auquel cas ils sont traités comme un poste distinct. Ou ils peuvent n’être mentionnés nulle part au contrat, et là, ils ne sont pas indemnisés. Le troisième cas est le plus fréquent chez les artisans qui ont repris un contrat existant sans le relire.
Ajoutez à cela les situations qui font tomber la garantie vol, et le tableau se complique encore. Les clés laissées à bord au moment du vol, un antivol exigé au contrat mais jamais installé, un vol obtenu par ruse : chacune de ces configurations suffit à ce que l’assureur refuse de prendre le dossier en charge. Un antivol mentionné dans les conditions particulières et absent du véhicule, c’est le genre de détail qui coûte la totalité de l’indemnisation.
Choisir un contrat qui tient face au vol
Pour un taxi marseillais sans sinistre récent, les tarifs réels à Marseille en 2026 se situent entre 2 400 et 3 000 € par an. C’est 5 à 10 % de plus qu’à Lyon ou Toulouse à profil équivalent, et l’écart se justifie en partie par la sinistralité locale. Mais le prix ne dit rien de la qualité de la couverture vol, et c’est là que le bât blesse.
La bonne méthode tient en quelques vérifications simples, à faire avant de signer et surtout pas après. Chacune se lit noir sur blanc dans les conditions particulières, et chaque réponse mérite d’être confirmée par écrit. Un contrat bien rédigé ne laisse aucune de ces zones dans le flou, tandis qu’un contrat bâclé en accumule plusieurs sans jamais les signaler.
Ce qu’il faut regarder noir sur blanc
- Le taux exact de la franchise vol, écrit en pourcentage, et la valeur sur laquelle il s’applique.
- La ligne du contrat qui parle des équipements professionnels. Si elle n’existe pas, posez la question par écrit.
- Est-ce que l’antivol exigé est bien celui qui est installé sur le véhicule, même modèle, même norme ?
- Que se passe-t-il si le taxi est volé avec les clés à bord, par exemple lors d’une course ?
- Le remboursement se fait-il sur la valeur à neuf ou sur la valeur de remplacement ?
Ces questions ne demandent pas de compétence particulière en assurance. Elles demandent une demi-heure avec le contrat sous les yeux, et une réponse écrite de l’assureur sur les points ambigus. Un courtier qui rechigne à confirmer par mail le traitement des équipements taxi vous dit déjà beaucoup sur ce qui se passera le jour du sinistre.
Un détail tranche souvent entre deux contrats affichés au même prix. Celui qui liste séparément le taximètre et le terminal de paiement avec leur valeur, plutôt que de les fondre dans une ligne unique « véhicule équipé ». Ça paraît anodin sur le devis, ça ne l’est plus quand il faut reconstituer 3 000 € d’équipement sur une indemnisation déjà amputée par la franchise.
Le vrai sujet n’est pas le prix de la voiture
Après un vol, la discussion ne porte jamais sur ce que le taxi a coûté. Elle porte sur ce que le contrat reconnaît comme faisant partie du véhicule, et sur ce qu’il laisse dehors. Un chauffeur qui a déclaré ses équipements séparément, avec factures à l’appui, se retrouve dans une position radicalement différente de celui qui a tout laissé fondre dans une valeur globale. La franchise en pourcentage fait le reste, et elle frappe plus fort à Marseille qu’ailleurs, pour des raisons de sinistralité locale que les courtiers connaissent bien.
Reste une question qui mérite d’être posée à voix haute avant la prochaine échéance, et pas la veille du sinistre. Si votre taxi disparaissait cette nuit, sauriez-vous dire, sans chercher, ce que votre contrat couvre exactement des 3 000 € d’équipement posés dessus ? La réponse tient en général dans une ligne du contrat, et cette ligne se lit en dix minutes.
Comment here
Vous devez vous connecter pour publier un commentaire.