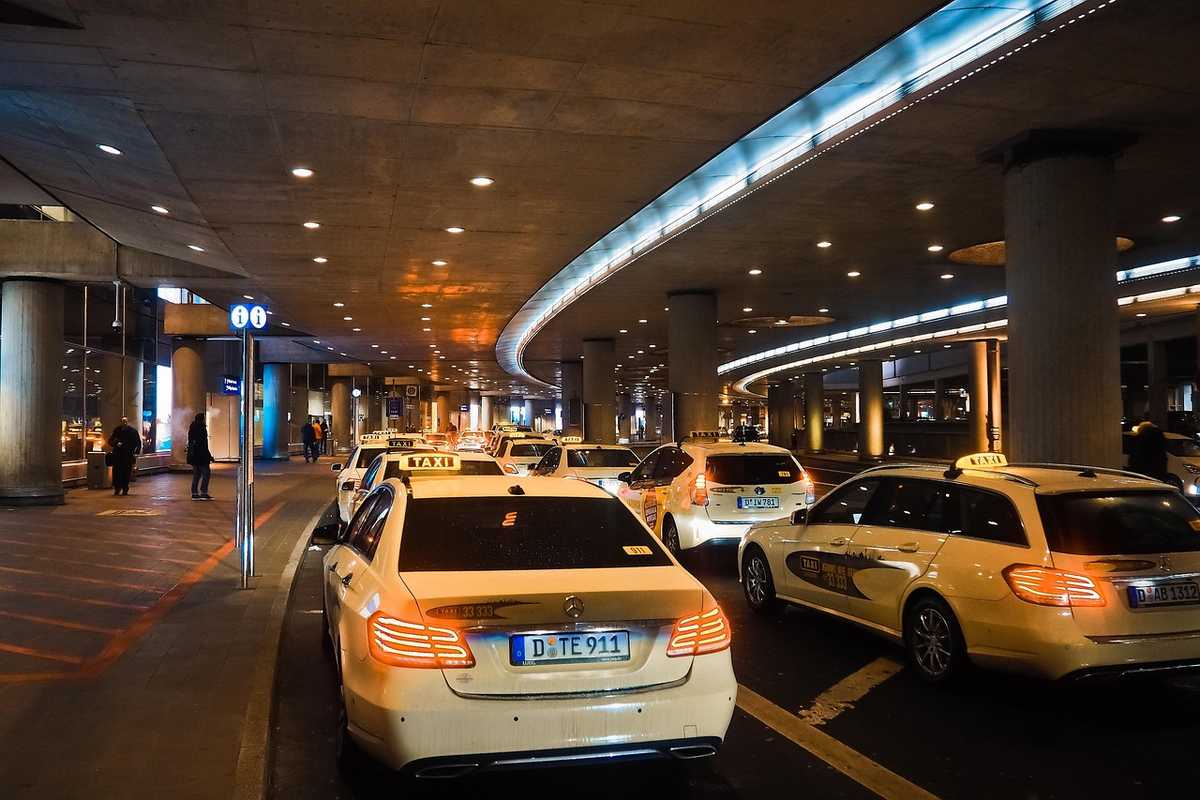
Un taxi stationné à Mérignac et un taxi qui tourne autour de la gare Saint-Jean n’ont pas le même métier, bien qu’ils conduisent la même voiture. Les deux paient pourtant une assurance dont le tarif varie bien plus que la plupart des chauffeurs ne l’imaginent. Ce qui creuse l’écart n’est ni la marque du véhicule, ni la fidélité à une compagnie, ni la tête du conducteur. L’endroit où la voiture dort, où elle prend ses courses et où elle use ses freins décide du prix, bien avant le logo sur la carte verte.
Pourquoi le code postal pèse plus lourd que le conducteur
Personne ne le dit clairement, et c’est pourtant la première chose qu’un courtier sérieux regarde : un véhicule qui passe ses journées dans un flux dense et mal garé coûte plus cher à assurer qu’un autre qui travaille dans un secteur plus calme. Un devis sérieux commence là, sur assurance-taxi.fr, avant même de parler de la formule ou des franchises. Sept cents cartes pro taxi tournent autour de Bordeaux et de sa métropole. Elles ne se valent pas face au risque.
La gare Saint-Jean, c’est un quartier où la voiture s’arrête en double file, où les portières s’ouvrent sans prévenir, où la circulation hachée fatigue la mécanique et les nerfs. Les sinistres y arrivent plus souvent, et souvent plus bêtement, parce qu’un accrochage sur un arrêt-minute coûte le même prix qu’un accrochage ailleurs, sauf qu’ici il tombe plus régulièrement. L’assureur ne fait pas de morale : il calcule la fréquence, pas la faute.
Du côté de Mérignac, la donne change. Les courses partent souvent d’une station, d’un hôtel ou d’une zone d’activité, les trajets sont plus longs, les créneaux d’attente plus prévisibles. Le risque reste réel, mais il se concentre sur des plages horaires plus courtes. Cette différence de rythme finit par se voir dans la prime annuelle, même quand le conducteur est identique et le véhicule aussi.
Ce que les premiers résultats Google ne racontent jamais
Cherchez le tarif d’une assurance taxi et vous tomberez sur des fourchettes larges, sans explication. Ces chiffres sont exacts dans leur ensemble, mais ils cachent le point décisif : à profil égal, deux chauffeurs bordelais peuvent recevoir des propositions qui diffèrent de 40 à 60 € par mois. Sur une année, ça pèse lourd dans un budget d’exploitation, et personne n’en parle vraiment.
Cette fourchette n’a rien à voir avec la compagnie en elle-même. Un même assureur appliquera deux tarifs très différents à Mérignac et à la gare Saint-Jean, parce que son barème interne intègre la zone de stationnement comme un facteur de sinistralité. Les tarifs publics affichés par les courtiers lissent tout. C’est justement ce qui empêche les chauffeurs de comprendre pourquoi leur devis bouge d’une simulation à l’autre.
Les questions qu’on pose vraiment
Les chauffeurs arrivent presque toujours avec les mêmes interrogations, formulées à peu près de la même façon. Certaines reviennent mot pour mot, d’un dossier à l’autre. Voilà ce qu’ils demandent, et ce qu’on peut leur répondre honnêtement.
- Quel est le tarif réel d’une assurance taxi, une fois le dossier monté et les options choisies ?
- La meilleure assurance auto pour un taxi, ça veut dire quoi exactement, et pour quel usage ?
- Combien coûte une licence taxi à Bordeaux, et est-ce que ça pèse dans le calcul de la prime ?
- Quelle assurance est obligatoire pour un taxi, et qu’est-ce qui relève du confort plutôt que de la loi ?
- Peut-on changer de zone de stationnement pour faire baisser sa cotisation ?
La licence taxi de Bordeaux se négocie aujourd’hui sur un marché tendu, avec des montants qui dépassent largement ce qu’un jeune chauffeur peut avancer seul. Elle n’entre pas dans le calcul de la prime, mais elle pèse sur la décision de rester ou de partir. Un chauffeur qui a mis toutes ses économies dans sa carte n’a pas envie de changer de crèmerie tous les six mois, et ça, certains courtiers le savent.
L’assurance obligatoire, elle, se limite à la responsabilité civile professionnelle et aux garanties imposées par le code des transports. Le reste, bris de glace, vol, franchise rabaissée, protection du conducteur, se négocie au cas par cas. C’est là que les écarts se creusent vraiment, entre un dossier monté à la va-vite et un dossier construit avec un courtier qui connaît le terrain.
Mérignac contre gare Saint-Jean : ce qui se joue dans la négociation
Prenons un cas concret. Un chauffeur basé à Mérignac, véhicule récent, aucun sinistre depuis trois ans, stationnement en parking privé, présente son dossier à un courtier qui interroge plusieurs compagnies. Le retour tombe dans la journée. Les propositions se tiennent dans un mouchoir, et le chauffeur est en position de force. Sur ce point, voir aussi notre article sur taxi gare toulouse.
Le même profil, mais stationné à la gare Saint-Jean, avec des horaires étalés sur quinze heures et un stationnement en voirie passera moins bien. Les assureurs voient un risque plus diffus, plus difficile à cerner. Certains refusent le dossier, d’autres majorent la prime. La différence ne tient pas au conducteur mais au quotidien que le code postal raconte.
Chez Orizon Assurance, la méthode consiste à interroger quatre à cinq assureurs sous 24 heures ouvrées et à négocier chaque dossier auprès d’AXA, MFA, MAAF, MTA et Wakam. Chez ASSUR POWER, on travaille avec plus de quinze compagnies partenaires, avec un enregistrement ORIAS 25004928, et la formule Essentielle démarre à 30 € par mois pour un profil standard, 50 € pour un résilié ou malusé, 65 € pour un jeune conducteur. Ces grilles donnent un ordre d’idée, pas une promesse.
Ce que je vois sur le terrain, c’est que la négociation dossier par dossier change tout. Un courtier qui prend le temps de détailler le stationnement réel, les plages horaires, l’historique de sinistres et la zone de chalandise obtient des propositions plus fines, alors que le même dossier envoyé brut à un comparateur en ligne donnera un tarif moyen, jamais le meilleur possible. La marge se joue là, dans les détails qu’on accepte d’écrire noir sur blanc.
Il existe aussi une piste que peu de chauffeurs explorent : faire évoluer son lieu de stationnement principal. Louer une place en parking couvert à Mérignac plutôt que de laisser la voiture en voirie à Bordeaux coûte un loyer, mais fait parfois baisser la prime suffisamment pour compenser. Ça dépend des dossiers, des compagnies et des antécédents. Rien n’est automatique. C’est justement pour ça qu’il faut faire chiffrer les deux scénarios côte à côte.
Ce qu’il faut retenir avant de signer
L’écart de prime entre un profil Mérignac et un profil gare Saint-Jean ne sort pas d’un chapeau. Il vient du lieu de stationnement, du flux de clientèle et de la fréquence réelle des sinistres, pas du conducteur ni de la compagnie choisie. Un bon courtier ne se contente pas de comparer des prix.
Il reconstruit le quotidien du véhicule et négocie à partir de là. Avant de signer, demandez toujours une simulation avec votre zone actuelle, puis une seconde avec une zone différente. La différence vous dira si ça vaut le coup de déplacer votre stationnement, ou pas.
Le mot de la fin sur le stationnement
Déplacer son point de départ n’est pas anodin. Un chauffeur qui change de zone doit vérifier la rentabilité de la nouvelle implantation, les temps d’attente, la concurrence locale et le coût du loyer éventuel. La prime d’assurance n’est qu’un paramètre parmi d’autres.
Elle ne suffit jamais à justifier un déménagement à elle seule. Mais quand deux scénarios se valent côté chiffre d’affaires, l’écart de cotisation peut faire pencher la balance. À vous de poser les deux calculs, puis de décider.
Comment here
Vous devez vous connecter pour publier un commentaire.